
SK hynix registra un trimestre récord por el auge de la memoria para IA: qué revelan las cuentas
SK hynix comunicó ingresos récord de 104,62 billones de wones y un beneficio operativo de 83,33 billones en el tercer trimestre, con un margen operativo del 80%. Crecieron las ventas de HBM4 y de memoria para servidores de IA, y la empresa afirma que acuerdos a largo plazo cubren más de la mitad de la capacidad prevista para 2027-2028. Las cifras confirman la fortaleza actual de la demanda, pero no garantizan que los precios y márgenes se mantengan.
Bayna Markets es una plataforma de noticias y análisis de mercados financieros.
Temas buscados
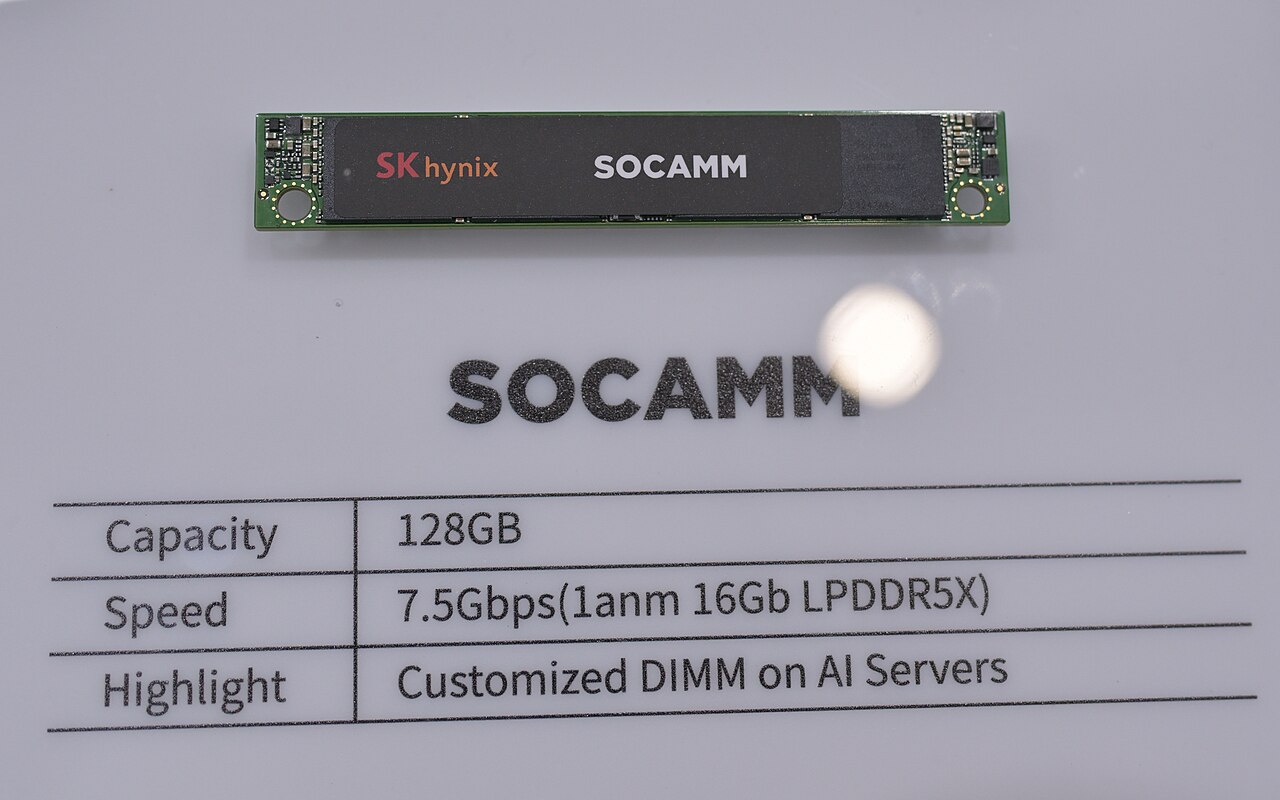
Foto: 4300streetcar / Wikimedia Commons · CC BY 4.0 (https://creativecommons.org/licenses/by/4.0/)
El 28 de octubre, SK hynix publicó resultados preliminares récord para el tercer trimestre de 2026: ingresos de 104,6155 billones de wones y beneficio operativo de 83,3338 billones. Los ingresos aumentaron un 32% y el beneficio operativo un 38% frente al trimestre anterior, con un margen operativo del 80%. En comparación interanual, la empresa comunicó alzas aproximadas del 328% y el 632%, respectivamente. Son cifras preliminares: la revisión independiente no ha concluido y los datos podrían modificarse.
La compañía atribuyó el desempeño al aumento de los precios de productos clave de memoria, impulsados por la demanda vinculada a la inteligencia artificial, y a una mayor proporción de productos de alto valor. En DRAM destacó las ventas de DDR5 para servidores y el inicio de los envíos de HBM4. En NAND, crecieron las ventas de SSD empresariales de 321 capas para centros de datos. El ciclo de inversión en centros de datos beneficia así no solo a los aceleradores, sino también a la memoria rápida y al almacenamiento necesarios para los servidores de IA.
La transición a HBM4 es el principal cambio de producto a seguir. SK hynix dice que ya comenzaron los envíos y prevé que HBM4 sea su producto principal en el cuarto trimestre, superando a HBM3E en volumen e ingresos. Se trata de una previsión de la empresa, no de un resultado ya alcanzado. El grupo planea ampliar la producción de HBM4 y productos como DDR5 y LPDDR5 SOCAMM para servidores de IA. La capacidad de fabricar a escala y entregar a tiempo será tan relevante como la demanda anunciada.
De cara a 2027 y 2028, la empresa afirma que acuerdos de suministro a largo plazo cubren más del 50% de la capacidad productiva prevista. Estos compromisos pueden mejorar la visibilidad de la demanda y orientar las inversiones. Sin embargo, no significan que toda la producción esté reservada a precios fijos ni que los márgenes actuales estén asegurados: el comunicado no detalla precios por cliente ni cláusulas de cancelación. La cifra es una señal de compromisos plurianuales, no una garantía de ingresos o beneficios futuros.
SK hynix también anunció retornos a los accionistas cercanos a 100 billones de wones para 2026, mediante dividendos y recompras. El consejo aprobó una recompra de 20 billones, con una parte destinada a cancelarse. El plan refleja una fuerte generación de caja, pero debe evaluarse junto con el gasto de capital necesario para ampliar fábricas. En una industria cíclica y de gran intensidad de capital, equilibrar nuevas instalaciones y equipos con las distribuciones a accionistas es fundamental.
El mercado recibió favorablemente las cuentas. Associated Press informó de una subida aproximada del 7% de las acciones de SK hynix en Seúl tras el anuncio, junto con avances del Kospi. El movimiento de una sola sesión no determina la trayectoria futura de los beneficios. Para la tecnología mundial, los resultados muestran que la inversión en IA está respaldando hoy a los proveedores de memoria. También hacen que las valoraciones sean sensibles a una desaceleración del gasto de las empresas de nube o a retrasos en centros de datos.
Los riesgos siguen siendo relevantes. Los precios de la memoria han sido históricamente cíclicos; más oferta o cambios en la mezcla de productos pueden presionar las cotizaciones. La expansión requiere tiempo, energía y equipos especializados, y la tecnología o la competencia pueden alterar las cuotas de mercado. Además, beneficio operativo y beneficio neto no son lo mismo: SK hynix comunicó un beneficio neto de 39,7756 billones de wones, inferior al del trimestre anterior pese al aumento del resultado operativo. Otros conceptos también afectan al beneficio final.
En síntesis, el tercer trimestre confirma el impulso excepcional actual de SK hynix y la creciente importancia de la memoria en la cadena de suministro de IA. No demuestra que el auge de beneficios vaya a ser permanente ni que las acciones estén infravaloradas. Conviene seguir los precios, condiciones de los contratos y entregas, la producción de HBM4, la inversión en fábricas, los resultados de competidores y las cuentas auditadas definitivas. Análisis basado en información disponible al 28 de octubre de 2026; no es asesoramiento financiero ni una previsión de cotización.
Fuentes
- SK hynix: النتائج المالية الرسمية للربع الثالث 2026
- Yonhap: نتائج SK hynix القياسية ومحركات نمو الذاكرة
- AP: تفاعل الأسواق الآسيوية مع نتائج SK hynix
Fuentes consultadas:


